
Verificat de Luiza Balojin, agent imobiliar, la 24 septembrie 2026.
PAD este asigurarea obligatorie a locuinței în România. Mai jos găsești, pe rând, răspunsurile practice: ce înseamnă, dacă e obligatorie, ce acoperă, ce date îți trebuie, cine o poate încheia, cât costă, de unde o iei, cum o verifici și ce faci la o daună sau la o vânzare. Regulile vin din Legea 260/2008 și de pe padrom.ro.
Ce înseamnă PAD
Legea 260/2008 (art. 2) definește contractul PAD drept contractul de asigurare a locuinței împotriva dezastrelor naturale. Prin dezastru natural, legea înțelege trei riscuri, ca fenomene naturale: cutremurul de pământ, alunecarea de teren și inundațiile. Pe scurt, PAD e polița obligatorie care îți asigură locuința împotriva acestor trei riscuri.
În spatele ei stă PAID, Pool-ul de Asigurare Împotriva Dezastrelor Naturale. O poliță PAD autentică are sigla PAID în colțul din stânga sus, iar la o daună despăgubirea o plătește PAID.
Este obligatorie asigurarea PAD?
Da. Potrivit Legii 260/2008, art. 3, proprietarii, persoane fizice sau juridice, sunt obligați să își asigure locuințele înregistrate ca locuință la fisc, fie că sunt la oraș, fie la sat.
Două situații speciale:
- Locuință în leasing financiar. Asigurarea o încheie locatorul, adică cel care dă locuința în leasing.
- Clădire expertizată în clasa I de risc seismic. Locuințele din ea nu se asigură prin PAD până la recepția lucrărilor de consolidare.
Dacă cumperi cu credit ipotecar, ce asigurări îți poate cere banca pe lângă PAD și ce drepturi ai în fața ei găsești în ghidul despre asigurarea obligatorie și creditul ipotecar.
Ce acoperă asigurarea PAD
PAD acoperă locuința pentru trei riscuri, ca fenomene naturale:
- cutremurul de pământ;
- alunecările de teren;
- inundațiile.
Sunt singurele riscuri trecute în contract. Potrivit Legii 260/2008, PAD nu acoperă:
- anexele și dotările care nu sunt legate structural de clădire;
- bunurile din locuință, cum sunt mobila, electrocasnicele și lucrurile tale.
Despăgubirea are un plafon, suma asigurată, care depinde de tipul locuinței. O găsești mai jos, la cost.
Acte și date necesare pentru polița PAD
Pentru polița PAD completezi datele locuinței. Modelul de contract PAD valabil din 1 martie 2026 le cere pe acestea:
- adresa;
- suprafața;
- numărul de camere;
- anul construcției;
- regimul de înălțime (câte niveluri are clădirea);
- numărul cărții funciare, opțional.
Pe lângă ele, polița trece datele asiguratului și, dacă e altă persoană, pe ale contractantului. Mai ai nevoie să știi din ce e construită locuința, pentru că de asta depinde tipul ei, A sau B.
Sfatul nostru: ai la îndemână actul de proprietate, din care iei aceste date, ca să nu le completezi din memorie.
Poți face asigurarea PAD dacă nu ești proprietar?
Obligația legală e a proprietarului, iar la o locuință în leasing financiar, a locatorului. Dacă stai cu chirie, obligația rămâne a proprietarului.
Polița are însă câmpuri separate pentru asigurat și pentru contractant. Asta înseamnă că altă persoană poate încheia polița și o poate plăti, ca contractant, dar asiguratul rămâne proprietarul locuinței.
De exemplu, dacă plătești tu polița pentru locuința părinților, tu ești contractantul, iar ei rămân asigurații. Dacă ești chiriaș și vrei să știi că locuința are PAD, cere proprietarului seria poliței.
Cât costă asigurarea PAD
Costul anual și suma asigurată sunt fixate prin Legea 260/2008, art. 5, și depind de tipul locuinței:
| Tip | Ce locuințe intră aici | Suma asigurată | Cost anual |
|---|---|---|---|
| A | structură din beton, metal sau lemn ori pereți din piatră sau cărămidă arsă | 100.000 lei | 130 lei |
| B | pereți din materiale nearse, cum sunt chirpiciul sau paianta | 50.000 lei | 50 lei |
Exemplu: pentru un apartament într-un bloc cu structură din beton, deci tip A, plătești 130 lei pe an, iar PAD despăgubește cel mult 100.000 lei.
Suma asigurată este cel mult cât plătește PAD la o daună. Ce depășește această sumă rămâne pe seama ta, dacă nu ai și o poliță facultativă (vezi ultima secțiune).
Cât e valabilă polița și cum o reînnoiești
Regulile sunt în Legea 260/2008, art. 9:
- Polița e valabilă cel puțin 12 luni. O poți lua și pe mai mulți ani, în multipli de 12 luni.
- O poliță nouă începe cel mai devreme la ora 0 a celei de-a cincea zile calendaristice de la emitere. Nu te protejează din ziua în care a fost emisă.
- O reînnoire poate începe din ziua următoare emiterii, dar nu înainte să expire polița veche.
Concret: notează-ți data de expirare de pe poliță și reînnoiește cu câteva zile înainte. Așa noua poliță poate porni exact când se termină cea veche. De exemplu, dacă polița veche expiră pe 30 iunie și emiți reînnoirea pe 25 iunie, noua poliță poate începe pe 1 iulie.
De unde cumperi polița PAD
Ai două variante: online, direct pe padrom.ro, sau prin asigurătorii și brokerii parteneri. Pagina De unde cumpăr PAD de pe padrom.ro le arată pe amândouă.
Oricum ai cumpărat-o, verifică la final seria poliței, ca în secțiunea următoare.
Cum verifici o poliță PAD
Pe padrom.ro poți face două verificări. Îți folosesc când ai primit polița de la un broker, când cumperi o locuință sau când nu mai știi dacă ai reînnoit-o.
Autenticitatea. O poliță PAD autentică are sigla PAID în colțul din stânga sus, iar seria începe întotdeauna cu RA, urmată de 11 cifre. O serie care nu arată așa e un semnal să verifici polița pe padrom.ro înainte să te bazezi pe ea.
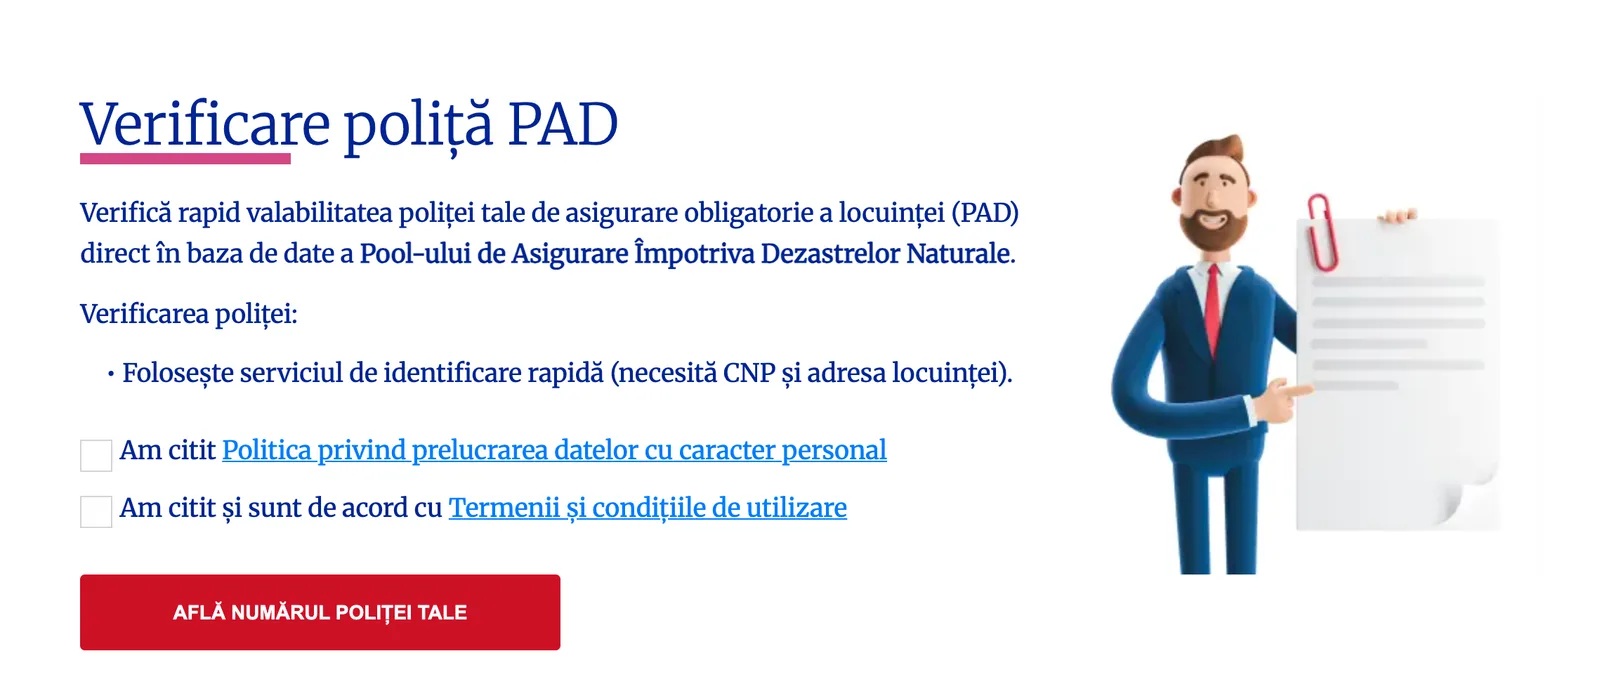
Dacă ai o poliță și nu o găsești. Serviciul de identificare rapidă de pe padrom.ro/myPad cere CNP-ul și adresa locuinței, iar ce găsește primești pe e-mail sau prin SMS.
Primul pas arată ca în captura de mai jos: bifezi cele două confirmări (politica de date personale și termenii de utilizare) și apeși „Află numărul poliței tale”.
Amenda și înștiințările de la primărie
Lipsa PAD se amendează cu 100 până la 500 lei. Amenda o constată primarii și împuterniciții lor (Legea 260/2008, art. 29).
Primăriile au acces la baza de date PAID și, din 15 ianuarie 2024, trimit la fiecare șase luni înștiințări proprietarilor care nu au PAD. Dacă ai primit o astfel de înștiințare și crezi că ai poliță, caut-o cu serviciul de verificare de mai sus. Dacă nu ai, încheie una.
Ce faci dacă ai o daună
- Anunță dauna cât mai repede, în cel mult 60 de zile de la dezastru. Pașii sunt pe pagina de daune PADROM.
- Pregătește dosarul. Îți trebuie dovada proprietății și confirmarea evenimentului de la autorități.
- Așteaptă plata. PAID plătește în cel mult 5 zile de la primirea dosarului finalizat.
Două lucruri de știut dinainte:
- Lucrările neautorizate care afectează structura exclud despăgubirea pentru partea afectată. Ține cont de asta înainte de o renovare.
- Dacă ai și o poliță facultativă, PAD plătește întâi, iar polița facultativă acoperă ce depășește suma PAD.
PAD când vinzi sau cumperi o locuință
Două reguli din Legea 260/2008:
- La vânzare, o poliță plătită integral rămâne valabilă până la data din contract, iar beneficiar devine noul proprietar (art. 9).
- Înscrierea sau modificarea înscrierii locuinței în cartea funciară cere un contract PAD în vigoare la data cererii (art. 10).
Dacă vinzi, ține polița în vigoare până la finalul tranzacției. Dacă abia începi să pregătești vânzarea, vezi și cum pregătești locuința pentru vânzare.
Dacă cumperi, ambele reguli te privesc direct. Cere vânzătorului polița și uită-te la serie (RA urmată de 11 cifre), la data de expirare și dacă e plătită integral. Dacă expiră curând, notează-ți să o reînnoiești tu. Cum scoți un extras de carte funciară înainte de semnare afli din ghidul despre extrasul de carte funciară online.
PAD și asigurarea facultativă
- O asigurare facultativă de locuință nu se poate încheia fără PAD. Excepția sunt clădirile din clasa I de risc seismic, care nu pot avea PAD până la recepția consolidării.
- Dovada că ai PAD este polița PAD sau o poliță în care PAID e coasigurător.
- La o daună din cele trei riscuri PAD, plătește întâi PAD, până la suma asigurată, iar polița facultativă acoperă ce depășește această sumă (Legea 260/2008, art. 19).
Pentru o locuință de tip A, PAD plătește cel mult 100.000 lei. Dacă refacerea locuinței tale ar costa mai mult, sau dacă vrei protecție și pentru bunurile din casă, discută cu un asigurător o poliță facultativă și citește lista de riscuri din contract înainte să semnezi.
Întrebări frecvente
Ce este PAID și ce legătură are cu polița PAD?
PAID este Pool-ul de Asigurare Împotriva Dezastrelor Naturale. O poliță PAD autentică poartă sigla PAID în colțul din stânga sus, iar la o daună PAID plătește despăgubirea, în cel mult 5 zile de la primirea dosarului finalizat.
Acoperă asigurarea PAD mobila și bunurile din casă?
Nu. Potrivit Legii 260/2008, PAD nu acoperă bunurile din locuință și nici anexele sau dotările care nu sunt legate structural de clădire. Acoperă locuința pentru cutremur, alunecări de teren și inundații.
Se face o singură poliță PAD pentru tot blocul?
Nu. Într-un bloc sau într-o casă cu mai multe locuințe se încheie câte un contract pentru fiecare locuință, deci fiecare proprietar are polița lui.
Cui i se plătește despăgubirea PAD dacă locuința are mai mulți proprietari?
Fiecărui coproprietar, după cota lui. Despăgubirea se poate plăti integral unuia dintre ei, cu acordul scris al celorlalți, dat la notar sau la avocat.
Primesc ajutor de la stat după un dezastru dacă locuința nu are PAD?
Nu te baza pe el. Legea 260/2008 prevede că statul poate refuza ajutorul pentru locuințele neasigurate PAD.
Surse oficiale
- Legea nr. 260/2008 privind asigurarea obligatorie a locuințelor, republicată, forma consolidată (legislatie.just.ro)
- PADROM: Informații utile
- PADROM: De unde cumpăr PAD
- PADROM: Verifică autenticitatea poliței tale PAD
- PADROM: Verificare poliță PAD (myPad)
- PADROM: Daune
- PADROM: Modelul contractului PAD, valabil din 01.03.2026 (PDF)